Domain schlafzimmerdekoration.de kaufen?
Wir ziehen mit dem Projekt
schlafzimmerdekoration.de um.
Sind Sie am Kauf der Domain
schlafzimmerdekoration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlafzimmerdekoration.de kaufen?
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **


Ähnliche Suchbegriffe für Fuchs-V-Finanzierung-eingetragener
Top-Angebote
Produkte zum Begriff Fuchs-V-Finanzierung-eingetragener:
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verfassungsrechtliche Fragen der Finanzierung der Pflegeausbildung, Fachbücher von Denise TarrachDie Arbeit widmet sich der Frage, inwieweit das Finanzierungssystem des Pflegeberufegesetzes mit dem Grundgesetz vereinbar ist. Der Bundesgesetzgeber hat mit dem Pflegeberufegesetz nicht nur die Ausbildung in der Pflege, sondern auch deren Finanzierung grundlegend neu geregelt. Sie erfolgt nunmehr über Ausgleichsfonds auf Landesebene. Es wird sich zunächst ausführlich mit der Frage befasst, ob der Bund die Gesetzgebungskompetenz für die Finanzierungsregelungen des Pflegeberufegesetzes hat. Anschliessend wird untersucht, ob die Voraussetzungen des Bundesverfassungsgerichts an die Erhebung von Sonderabgaben erfüllt sind. Zuletzt wird betrachtet, ob das Finanzierungssystem mit dem Grundrecht der Privatschulfreiheit vereinbar ist.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
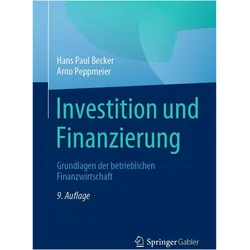
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist ein eingetragener Verein umsatzsteuerpflichtig?
Ist ein eingetragener Verein umsatzsteuerpflichtig? Die Umsatzsteuerpflicht eines Vereins hängt von verschiedenen Faktoren ab, wie z.B. der Art der Tätigkeiten, die der Verein ausübt. In der Regel sind Vereine, die wirtschaftliche Tätigkeiten ausüben, umsatzsteuerpflichtig. Dazu zählen z.B. der Verkauf von Waren oder Dienstleistungen. Es gibt jedoch auch Ausnahmen, z.B. wenn der Verein ausschließlich gemeinnützige oder mildtätige Zwecke verfolgt. In jedem Fall ist es ratsam, sich von einem Steuerberater oder Finanzamt beraten zu lassen, um die konkrete Umsatzsteuerpflicht eines Vereins zu klären. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
-
Ist ein eingetragener Verein steuerpflichtig?
Ist ein eingetragener Verein steuerpflichtig? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Einnahmen des Vereins. In der Regel sind eingetragene Vereine von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können sie dennoch steuerpflichtig sein, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einnahmen aus nicht gemeinnützigen Tätigkeiten erzielen. Es ist daher ratsam, sich mit einem Steuerberater oder Finanzamt in Verbindung zu setzen, um die genaue steuerliche Situation des Vereins zu klären. **
-
Wie haftet ein eingetragener Verein?
Ein eingetragener Verein haftet grundsätzlich mit seinem Vereinsvermögen für Verbindlichkeiten. Das bedeutet, dass die Mitglieder des Vereins nicht mit ihrem eigenen Vermögen haften, sondern nur bis zur Höhe des Vereinsvermögens. Allerdings können Vorstandsmitglieder unter bestimmten Voraussetzungen persönlich haftbar gemacht werden, etwa bei grober Fahrlässigkeit oder vorsätzlichem Handeln. Um das Haftungsrisiko zu minimieren, ist es wichtig, als Verein eine ausreichende Haftpflichtversicherung abzuschließen und sich an die gesetzlichen Vorgaben zu halten. Es empfiehlt sich zudem, regelmäßige Rechtsberatung in Anspruch zu nehmen, um Haftungsrisiken frühzeitig zu erkennen und zu vermeiden. **
Wem gehört ein eingetragener Verein?
Ein eingetragener Verein gehört seinen Mitgliedern, die sich zusammengeschlossen haben, um gemeinsame Interessen zu verfolgen. Die Mitglieder wählen einen Vorstand, der die Geschäfte des Vereins führt und die Interessen der Mitglieder vertritt. Der Vorstand ist verpflichtet, die Satzung des Vereins einzuhalten und die Mitglieder über wichtige Entscheidungen zu informieren. Letztendlich sind die Mitglieder die Eigentümer des Vereins und bestimmen über dessen Ausrichtung und Aktivitäten. **
Was ist ein eingetragener Verein?
Ein eingetragener Verein ist eine juristische Person, die aus einer Gruppe von Personen besteht, die sich zusammengeschlossen haben, um gemeinsame Interessen zu verfolgen. Um als eingetragener Verein anerkannt zu werden, muss der Verein beim zuständigen Registergericht eingetragen werden. Dadurch erhält der Verein eine eigene Rechtspersönlichkeit und kann rechtlich eigenständig handeln, Verträge abschließen und Eigentum besitzen. Ein eingetragener Verein muss eine Satzung haben, die die Ziele und Struktur des Vereins festlegt, sowie einen Vorstand, der die Geschäfte des Vereins führt und die Interessen der Mitglieder vertritt. Eingetragene Vereine sind gemeinnützig und unterliegen bestimmten rechtlichen und steuerlichen Vorschriften. **
Top-Angebote
Produkte zum Begriff Fuchs-V-Finanzierung-eingetragener:
-
Finanzierung von Innovationen, Fachbücher von Gert KollmerEin steter Strom von Innovationen ist unabdingbare Voraussetzung für nachhaltiges Wirtschaftswachstum. Deren erfolgreiche Implementierung setzt nicht nur Kreativität, sondern auch die Verfügbarkeit ausreichender Finanzmittel voraus. Deshalb verwundert es, dass die Frage der Finanzierung von Innovationen bisher vernachlässigt wurde. Bei der Tagung "Finanzierung von Innovationen", deren Beiträge hier publiziert werden, wurden neue Erkenntnisse aus Wissenschaft und Praxis in einem interdisziplinären Forum vorgestellt. Die Verknüpfung von historischen und aktuellen Erfahrungen leistet einen Beitrag zur Schliessung der konstatierten Forschungslücke.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition und Finanzierung, Fachbücher von Jörg WöltjeKluge Investitions- und Finanzierungsentscheidungen sind die Basis für den Erfolg eines Unternehmens. Dieses Buch bietet Ihnen eine kompakte Einführung in die Investitionsrechnung und die unterschiedlichen Finanzierungsformen. Der Autor geht auf die wichtigen Verfahren und Methoden ein und erläutert diese anhand realer Unternehmensdaten und mit anschaulichen Praxisbeispielen. Das ideale Lehrbuch in der Aus- und Weiterbildung für das Finanz- und Rechnungswesen. Inhalte: - Grundlagen der betrieblichen Finanzwirtschaft: Investitionsrechnung und Finanzierung - Erläuterung der statischen und dynamischen Investitionsrechnungen - Einzel- und Gesamtbewertungsverfahren der Unternehmensbewertung - Formen der Aussen- und Innenfinanzierung, Sonderformen der Finanzierung - Effektivzinsberechnung und Tilgungsplänen - Neu: Ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren - Zahlreiche Rechenbeispiele zur Investitionsrechnung, zur Finanzierung und zur individuellen Finanzplanung - Neu in der 3. Auflage: ausführliche Darstellung mit Beispielen der Ersatzinvestitionsentscheidungen, Komplettüberarbeitung des Kapitels Unternehmensbewertung mit den DCF-Verfahren und Multiplikatorverfahren Digitale Extras: - Rechner, finanzmathematische Tabellen - Über 170 Aufgaben mit Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Finanzierung und Investition, Fachbücher von Ulrich PapeFinanzierungs- und Investitionsentscheidungen sind von entscheidender Bedeutung für den Erfolg von Unternehmen. Daher gehören finanzwirtschaftliche Kenntnisse zum elementaren Handwerkszeug für Studierende der Wirtschaftswissenschaften ebenso wie für Praktiker. Ulrich Pape behandelt in seinem Lehrbuch die zentralen Themen der betrieblichen Finanzwirtschaft. Zahlreiche Fallbeispiele und Übungsaufgaben gewährleisten einen hohen Praxisbezug. Für die fünfte Auflage wurden Daten, Quellen, Beispiele und Übungsaufgaben aktualisiert. Darüber hinaus wurden die Ausführungen um aktuelle Themen ergänzt, zum Beispiel zur Start-up-Finanzierung. Das Buch wendet sich an Studierende in Bachelor- und Master-Studiengängen an Universitäten und Hochschulen. Aufgrund seiner Anwendungsorientierung ist es ebenfalls für Praktiker geeignet, die in ihrer Berufspraxis mit finanzwirtschaftlichen Fragestellungen zu tun haben. Dank seiner klaren Struktur eignet sich das Buch auch sehr gut zum Selbststudium. Zu den im Buch enthaltenen Übungsaufgaben gibt es auf der Verlagshomepage die entsprechenden Lösungen.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verfassungsrechtliche Fragen der Finanzierung der Pflegeausbildung, Fachbücher von Denise TarrachDie Arbeit widmet sich der Frage, inwieweit das Finanzierungssystem des Pflegeberufegesetzes mit dem Grundgesetz vereinbar ist. Der Bundesgesetzgeber hat mit dem Pflegeberufegesetz nicht nur die Ausbildung in der Pflege, sondern auch deren Finanzierung grundlegend neu geregelt. Sie erfolgt nunmehr über Ausgleichsfonds auf Landesebene. Es wird sich zunächst ausführlich mit der Frage befasst, ob der Bund die Gesetzgebungskompetenz für die Finanzierungsregelungen des Pflegeberufegesetzes hat. Anschliessend wird untersucht, ob die Voraussetzungen des Bundesverfassungsgerichts an die Erhebung von Sonderabgaben erfüllt sind. Zuletzt wird betrachtet, ob das Finanzierungssystem mit dem Grundrecht der Privatschulfreiheit vereinbar ist.114,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum eingetragener Kaufmann?
Ein eingetragener Kaufmann ist eine Form der Unternehmensführung, die mit einer Reihe von Vorteilen verbunden ist. Zum einen genießt ein eingetragener Kaufmann eine erhöhte Glaubwürdigkeit und Reputation gegenüber Kunden, Lieferanten und Geschäftspartnern. Darüber hinaus bietet diese Rechtsform eine klare Haftungsbeschränkung, da das persönliche Vermögen des Kaufmanns von dem des Unternehmens getrennt ist. Zudem ermöglicht es dem eingetragenen Kaufmann, bestimmte steuerliche Vorteile zu nutzen und eine professionelle Unternehmensführung zu gewährleisten. Insgesamt bietet die Eintragung als Kaufmann eine solide rechtliche Grundlage für den Geschäftsbetrieb und schafft Vertrauen in das Unternehmen. **
-
Wer kann eingetragener Kaufmann sein?
Ein eingetragener Kaufmann kann eine natürliche Person sein, die ein Handelsgewerbe betreibt und ins Handelsregister eingetragen ist. Auch Personengesellschaften wie die offene Handelsgesellschaft (OHG) oder die Kommanditgesellschaft (KG) können als eingetragene Kaufleute gelten. Zudem können auch Kapitalgesellschaften wie die GmbH oder die AG unter bestimmten Voraussetzungen als eingetragene Kaufleute auftreten. Generell müssen alle Kaufleute, die im Handelsregister eingetragen sind, die Vorschriften des Handelsgesetzbuches (HGB) beachten und unterliegen somit den besonderen handelsrechtlichen Regelungen. **
-
Ist ein eingetragener Verein umsatzsteuerpflichtig?
Ist ein eingetragener Verein umsatzsteuerpflichtig? Die Umsatzsteuerpflicht eines Vereins hängt von verschiedenen Faktoren ab, wie z.B. der Art der Tätigkeiten, die der Verein ausübt. In der Regel sind Vereine, die wirtschaftliche Tätigkeiten ausüben, umsatzsteuerpflichtig. Dazu zählen z.B. der Verkauf von Waren oder Dienstleistungen. Es gibt jedoch auch Ausnahmen, z.B. wenn der Verein ausschließlich gemeinnützige oder mildtätige Zwecke verfolgt. In jedem Fall ist es ratsam, sich von einem Steuerberater oder Finanzamt beraten zu lassen, um die konkrete Umsatzsteuerpflicht eines Vereins zu klären. **
-
Wie haftet ein eingetragener Kaufmann?
Ein eingetragener Kaufmann haftet grundsätzlich mit seinem gesamten Vermögen für die Verbindlichkeiten seines Unternehmens. Das bedeutet, dass er auch mit seinem Privatvermögen für geschäftliche Schulden haften kann. Diese Haftung wird als unbeschränkte Haftung bezeichnet. Es gibt jedoch die Möglichkeit, durch die Gründung einer GmbH oder einer anderen haftungsbeschränkten Gesellschaftsform die persönliche Haftung zu begrenzen. In diesem Fall haftet der Kaufmann nur mit dem Gesellschaftsvermögen. Es ist daher wichtig, die Haftungsrisiken als eingetragener Kaufmann zu kennen und gegebenenfalls Maßnahmen zur Haftungsbeschränkung zu ergreifen. **
Ähnliche Suchbegriffe für Fuchs-V-Finanzierung-eingetragener
-
Investition und Finanzierung, Fachbücher von Hans Paul Becker, Arno PeppmeierDas Lehrbuch definiert die Ziele der Investitions- und Finanzpolitik in Unternehmen und erklärt einfach und verständlich die Grundlagen und Methoden der Investitionsrechnung, Finanzierung und Finanzderivate. Systematisch werden klassische und neue Instrumente vorgestellt, analysiert und bewertet. Beispiele und Aufgaben mit Lösungsvorschlägen ergänzen die Ausführungen. Für die 9. Auflage wurde das Werk vollständig aktualisiert und um ein Kapitel über die Risikomesszahl Value at Risk erweitert. In diesem Kapitel werden die in der Praxis häufig angewandten Verfahren zur Errechnung eines Value at Risk, nämlich der Varianz-Kovarianz-Ansatz, die historische Simulation und die Monte-Carlo-Simulation, vorgestellt und erläutert.34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein eingetragener Verein steuerpflichtig?
Ist ein eingetragener Verein steuerpflichtig? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der Einnahmen des Vereins. In der Regel sind eingetragene Vereine von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können sie dennoch steuerpflichtig sein, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einnahmen aus nicht gemeinnützigen Tätigkeiten erzielen. Es ist daher ratsam, sich mit einem Steuerberater oder Finanzamt in Verbindung zu setzen, um die genaue steuerliche Situation des Vereins zu klären. **
-
Wie haftet ein eingetragener Verein?
Ein eingetragener Verein haftet grundsätzlich mit seinem Vereinsvermögen für Verbindlichkeiten. Das bedeutet, dass die Mitglieder des Vereins nicht mit ihrem eigenen Vermögen haften, sondern nur bis zur Höhe des Vereinsvermögens. Allerdings können Vorstandsmitglieder unter bestimmten Voraussetzungen persönlich haftbar gemacht werden, etwa bei grober Fahrlässigkeit oder vorsätzlichem Handeln. Um das Haftungsrisiko zu minimieren, ist es wichtig, als Verein eine ausreichende Haftpflichtversicherung abzuschließen und sich an die gesetzlichen Vorgaben zu halten. Es empfiehlt sich zudem, regelmäßige Rechtsberatung in Anspruch zu nehmen, um Haftungsrisiken frühzeitig zu erkennen und zu vermeiden. **
-
Wem gehört ein eingetragener Verein?
Ein eingetragener Verein gehört seinen Mitgliedern, die sich zusammengeschlossen haben, um gemeinsame Interessen zu verfolgen. Die Mitglieder wählen einen Vorstand, der die Geschäfte des Vereins führt und die Interessen der Mitglieder vertritt. Der Vorstand ist verpflichtet, die Satzung des Vereins einzuhalten und die Mitglieder über wichtige Entscheidungen zu informieren. Letztendlich sind die Mitglieder die Eigentümer des Vereins und bestimmen über dessen Ausrichtung und Aktivitäten. **
-
Was ist ein eingetragener Verein?
Ein eingetragener Verein ist eine juristische Person, die aus einer Gruppe von Personen besteht, die sich zusammengeschlossen haben, um gemeinsame Interessen zu verfolgen. Um als eingetragener Verein anerkannt zu werden, muss der Verein beim zuständigen Registergericht eingetragen werden. Dadurch erhält der Verein eine eigene Rechtspersönlichkeit und kann rechtlich eigenständig handeln, Verträge abschließen und Eigentum besitzen. Ein eingetragener Verein muss eine Satzung haben, die die Ziele und Struktur des Vereins festlegt, sowie einen Vorstand, der die Geschäfte des Vereins führt und die Interessen der Mitglieder vertritt. Eingetragene Vereine sind gemeinnützig und unterliegen bestimmten rechtlichen und steuerlichen Vorschriften. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.