Domain schlafzimmerdekoration.de kaufen?
Wir ziehen mit dem Projekt
schlafzimmerdekoration.de um.
Sind Sie am Kauf der Domain
schlafzimmerdekoration.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlafzimmerdekoration.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2024
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2024:
-
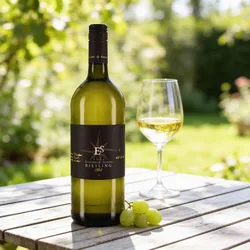
Ellermann-Spiegel Liter Riesling 2024 - Weißwein trocken - Pfalz, DeutschlandRiesling mit vibrierender Leichtigkeit. Weingut Ellermann-Spiegel Liter Riesling trocken Der Liter Riesling vom Weingut Ellermann-Spiegel an der südlichen Weinstraße in Kleinfischlingen ist ein wahrhaftiger Genuss für alle Weinliebhaber. Frank Spiegel, der nach seinem Studium und Auslandsaufenthalten in das Weingut seiner Stiefväter eintrat, hat durch sorgfältige Weinbergsarbeit und selektive Lese die Grundlage für animierende, ungemein frische und fruchtbetonte Weine geschaffen. Der Weingut Ellermann-Spiegel Liter Riesling ist das perfekte Beispiel für diese Philosophie. Die Trauben wurden schonend gepresst und der Wein wurde temperaturkontrolliert im Edelstahltank ausgebaut, bevor er einige Zeit auf der Feinhefe verblieb. Das Ergebnis ist ein hervorragendes Preis-Genuss-Verhältnis für einen Qualitäts-Riesling. Dieser Weißwein aus Deutschland bietet eine perfekte Balance aus Frische, Frucht und Säure und ist ein wunderbarer Begleiter zu vielen Speisen oder einfach für den unkomplizierten Genuss zu jeder Gelegenheit. Die Literflasche macht ihn auch ideal für gesellige Anlässe mit Freunden oder Familie. Insgesamt ist der Guts-Riesling vom Weingut Ellermann-Spiegel ein bemerkenswerter Wein, der zeigt, dass Qualität und Genuss nicht teuer sein müssen. Es ist ein Beispiel dafür, dass die sorgfältige Weinbergsarbeit und schonende Verarbeitung der Trauben zu einem hervorragenden Wein führen kann. Das erwartet sie beim Ellermann-Spiegel Liter Riesling Der Ellermann-Spiegel Liter Riesling hat eine sehr schöne Nase mit Aromen von Pfirsich, Grapefruit, Apfel, ein Hauch Cassis, mineralische Akzente und florale Noten. Am Gaumen frisch, saftig, klar, sehr schöne Frucht, mineralisch, finessenreich, zupackender Stil, zarte Würze, tänzelnde Leichtigkeit und ein langer Nachhall. Rebsorte: Riesling. Region: Pfalz, Deutschland. Jahrgang: 2024. Alkoholgehalt: 12,5% vol. Geschmack: trocken. Passt zu: Asiatische Gerichte,Fisch,Spargel. Empfohlen für: Gartenparty,Hochzeit,Partyweine.6,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff Umsatzsteuergesetz---UStG-2024:
-
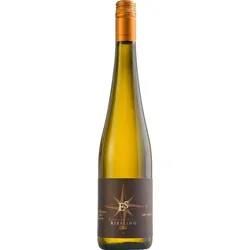
Ellermann-Spiegel Riesling Trocken 2024Ellermann-Spiegel Riesling Trocken ist ein frischer und lebendiger Weißwein aus der Pfalz in Deutschland. Er besticht durch Aromen von grünem Apfel, Zitrusfrüchten und einem Hauch von weißen Blüten. Servieren Sie diesen Wein bei 8–10 °C.10,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ellermann-Spiegel Liter Riesling 2024 - Weißwein trocken - Pfalz, DeutschlandRiesling mit vibrierender Leichtigkeit. Weingut Ellermann-Spiegel Liter Riesling trocken Der Liter Riesling vom Weingut Ellermann-Spiegel an der südlichen Weinstraße in Kleinfischlingen ist ein wahrhaftiger Genuss für alle Weinliebhaber. Frank Spiegel, der nach seinem Studium und Auslandsaufenthalten in das Weingut seiner Stiefväter eintrat, hat durch sorgfältige Weinbergsarbeit und selektive Lese die Grundlage für animierende, ungemein frische und fruchtbetonte Weine geschaffen. Der Weingut Ellermann-Spiegel Liter Riesling ist das perfekte Beispiel für diese Philosophie. Die Trauben wurden schonend gepresst und der Wein wurde temperaturkontrolliert im Edelstahltank ausgebaut, bevor er einige Zeit auf der Feinhefe verblieb. Das Ergebnis ist ein hervorragendes Preis-Genuss-Verhältnis für einen Qualitäts-Riesling. Dieser Weißwein aus Deutschland bietet eine perfekte Balance aus Frische, Frucht und Säure und ist ein wunderbarer Begleiter zu vielen Speisen oder einfach für den unkomplizierten Genuss zu jeder Gelegenheit. Die Literflasche macht ihn auch ideal für gesellige Anlässe mit Freunden oder Familie. Insgesamt ist der Guts-Riesling vom Weingut Ellermann-Spiegel ein bemerkenswerter Wein, der zeigt, dass Qualität und Genuss nicht teuer sein müssen. Es ist ein Beispiel dafür, dass die sorgfältige Weinbergsarbeit und schonende Verarbeitung der Trauben zu einem hervorragenden Wein führen kann. Das erwartet sie beim Ellermann-Spiegel Liter Riesling Der Ellermann-Spiegel Liter Riesling hat eine sehr schöne Nase mit Aromen von Pfirsich, Grapefruit, Apfel, ein Hauch Cassis, mineralische Akzente und florale Noten. Am Gaumen frisch, saftig, klar, sehr schöne Frucht, mineralisch, finessenreich, zupackender Stil, zarte Würze, tänzelnde Leichtigkeit und ein langer Nachhall. Rebsorte: Riesling. Region: Pfalz, Deutschland. Jahrgang: 2024. Alkoholgehalt: 12,5% vol. Geschmack: trocken. Passt zu: Asiatische Gerichte,Fisch,Spargel. Empfohlen für: Gartenparty,Hochzeit,Partyweine.6,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten?
Welche Angaben muss eine Rechnung lt Umsatzsteuergesetz 14 enthalten? **
Ähnliche Suchbegriffe für Umsatzsteuergesetz---UStG-2024
-
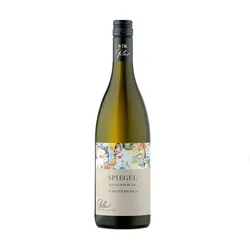
Ellermann-Spiegel Sauvignon Blanc Goldkapsel 2024 - Weißwein trocken - Pfalz, DeutschlandEin toller Sauvignon. Weingut Ellermann-Spiegel Sauvignon Blanc Goldkapsel - trockener Weißwein aus der Pfalz Das Weingut Ellermann-Spiegel befindet sich in Kleinfischlingen an der südlichen Weinstraße und ist bekannt für seine hochwertigen Weine. Seit einigen Jahren vermarktet man einen Teil der Weine selbst, und das ist insbesondere der Verdienst von Frank Spiegel, der nach seiner Ausbildung, seinem Studium und Auslandsaufenthalten in das Weingut eingetreten ist. Die Weine mit der Goldkapsel präsentieren die Topweine des Weinguts. Diese Weine werden aus den besten Weinbergslagen, mit geringen Erträgen, perfekt gereiften Trauben und intensiver Weinbergsarbeit erzeugt. Alte Rebstöcke und eine selektive Lese sind weitere Grundlagen für die Qualität der Weine. Ein Beispiel für einen dieser Topweine ist der Sauvignon Blanc mit der Goldkapsel. Ein Teil dieses Weines wurde zu rund 30 Prozent in Barriques aus französischer Eiche vergoren, bevor der weitere Ausbau im Edelstahltank erfolgte. Der Sauvignon Blanc besticht durch sein fruchtiges Aroma von exotischen Früchten, Stachelbeeren und grünem Paprika. Am Gaumen ist er trocken, elegant und lebhaft, mit einer perfekten Balance zwischen Säure und Frucht. Dieser Sauvignon Blanc eignet sich hervorragend als Begleiter zu Fischgerichten, Salaten oder als Aperitif. Mit dem Sauvignon Blanc mit der Goldkapsel hat Ellermann-Spiegel einen Wein geschaffen, der nicht nur durch seine Qualität und seine Eleganz, sondern auch durch seine Einzigartigkeit und seine typischen Aromen überzeugt. Ein Wein, der die Schönheit und den Geschmack der Pfalz perfekt widerspiegelt. So schmeckt der Sauvignon Blanc Goldkapsel von Ellermann-Spiegel Der Ellermann-Spiegel Sauvignon Blanc Goldkapsel zeigt eine wunderschöne Nase mit Aromen von Limetten, Grapefruit, Cassis, Zitronengras, Mandarine, Vanille, Brioche und florale Akzente. Am Gaumen druckvoll, rassig, füllig, komplex, viel saftige Frucht, salzige Mineralität, feinwürzig, betörender Schmelz, finessenreich, voller Spannung, Spiel und ein sehr langer Nachhall. Rebsorte: Sauvignon Blanc. Region: Pfalz, Deutschland. Jahrgang: 2024. Alkoholgehalt: 13% vol. Geschmack: trocken. Passt zu: Asiatische Gerichte,Geflügel,Gefüllte Paprika,Weichkäse,Ziegenkäse,Zitronenhühnchen. Empfohlen für: Festessen,Freundeabend,Gartenparty,Hochzeit,Sommerweine,Terrassenweine.9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.